

UPI பணப்பரிவர்த்தனைக்கு கட்டணம் — அமெரிக்க விசுவாசத்தில் மோடியின் மற்றொரு ‘சாதனை’!
UPI பணப்பரிவர்த்தனைகளுக்கு Merchant Discount Rate (MDR) என்ற கட்டண முறையை அறிவித்திருப்பதன் மூலம், UPI செயலி நிறுவனங்களில் பெருமளவில் முதலீடு செய்துள்ள அமெரிக்க நிதிமூலதனக் கும்பலுக்கு பல ஆயிரம் கோடி இலாப வாய்ப்பை உருவாக்கிக் கொடுத்திருப்பதோடு, Visa, Mastercard போன்ற அமெரிக்க மின்னணு பணப்பரிவர்த்தனை நிறுவனங்களும் இந்தியாவின் மிகப்பெரிய டிஜிட்டல் பணப்பரிவர்த்தனை சந்தையில் போட்டியிட ஏற்ற சூழலையும் உருவாக்கிக் கொடுத்திருக்கிறது, அதாவது, ஒரே நடவடிக்கையின் மூலம் அமெரிக்க நிதி முதலீட்டாளர்களுக்கும், அமெரிக்க பணப்பரிவர்த்தனை நிறுவனங்களுக்கும் பயன் கிடைக்கும் வகையில் இந்த அறிவிப்பு அமைந்திருக்கிறது. சுருங்கக் கூறின், ஒரே கல்லில் இரண்டு மாங்கய்களை அடித்து, அமெரிக்க எஜமானர்களுக்கு தனது விசிவாசத்தைக் காட்டியிருக்கிறது மோடி கும்பல்.
இன்று நாம் கடையில் ஒரு தேநீர் குடிப்பதற்குக்கூட கையில் பணம் வைத்துச் செல்ல வேண்டிய அவசியமில்லை; காகித நோட்டுகளுக்குப் பதிலாக PhonePe போன்ற செயலிகளைப் பயன்படுத்தியே பணம் செலுத்துகிறோம். அந்த அளவுக்கு, ஒருங்கிணைந்த டிஜிட்டல் பணப்பரிவர்த்தனை அமைப்பு (Unified Payments Interface – UPI) மூலம் நடைபெறும் டிஜிட்டல் பணப்பரிவர்த்தனைகள் நமது அன்றாட வாழ்க்கையின் பிரிக்க முடியாத ஓர் அங்கமாக மாறிவிட்டன.
மக்களை இந்த டிஜிட்டல் பணப்பரிவர்த்தனை முறைக்குப் பழக்கப்படுத்தும் நோக்கிலேயே பணமதிப்பிழப்பு நடவடிக்கையை மோடி அரசு திணித்தது. அதோடு, UPI பணப்பரிவர்த்தனைகளை ஊக்குவிக்க ஊக்கத்தொகைகள் வழங்குதல், பரிவர்த்தனைகளுக்கு கட்டணம் வசூலிக்காத ‘Zero MDR’ போன்ற சலுகைகளையும் அரசு தொடர்ந்து வழங்கி வந்தது. இதன் விளைவாக, சில்லறை வர்த்தகங்களில் வரவு அட்டைகள் (Debit Cards) மற்றும் கடன் அட்டைகள் (Credit Cards) பயன்படுத்தப்படுவது பெருமளவில் குறைந்துவிட்டது.
PhonePe, Paytm, Google Pay போன்ற தனியார் டிஜிட்டல் கட்டண நிறுவனங்களுக்கும் அவற்றில் முதலீடு செய்துள்ள முதலீட்டாளர்களுக்கும் ஆதரவாக, கடந்த பத்தாண்டுகளாக ஒன்றிய அரசு வழங்கி வந்த பல்வேறு சலுகைகளின் காரணமாக UPI பணப்பரிவர்த்தனைகளின் எண்ணிக்கையும், அவற்றின் மூலம் பரிமாறப்படும் பணத்தின் அளவும் மிகப்பெரிய அளவில் வளர்ந்துள்ளன. இந்திய தேசியக் கட்டணக் கழகத்தின் (NPCI) தரவின்படி, ஆகஸ்ட் மாதத்தில் மட்டும் 24.54 பில்லியன் UPI பரிவர்த்தனைகள் மூலம் ரூ.29.82 இலட்சம் கோடி பணம் பரிமாறப்பட்டுள்ளது. இதன் மூலம் UPI பணப்பரிவர்த்தனைகள் நமது அன்றாட வாழ்க்கையோடு எந்த அளவிற்கு ஆழமாகப் பின்னிப் பிணைந்துள்ளன என்பதைப் புரிந்துகொள்ளலாம். இவ்வாறு இதுவரை கட்டணமின்றி நடைபெற்றுவந்த UPI பரிவர்த்தனைகளுக்கு அக்டோபர் 15 முதல் கட்டணம் வசூலிக்க ஒன்றிய அரசு அறிவித்துள்ளது.
UPI பணப்பரிமாற்றத்திற்கு கட்டண விபரம்:
- ஒரு தனிநபர் எந்தவொரு வணிகருக்கும் ₹2,000-க்கு மேல் UPI மூலம் பணம் செலுத்தும்போது, அந்தப் பரிவர்த்தனைக்கான கட்டணமாக வணிகரிடமிருந்து 4 சதவீதம் வசூலிக்கப்படும்; இந்தக் கட்டணத்தின் அதிகபட்ச வரம்பு ₹300 ஆகும். உதாரணமாக, மளிகைக் கடையில் வாங்கிய பொருட்களுக்காக ₹4,000-ஐ UPI செயலி மூலம் செலுத்தினால், அந்தப் பரிவர்த்தனைக்காக வணிகர் ₹16 கட்டணமாகச் செலுத்த வேண்டும். அதேவேளையில், ₹2,000-க்கும் குறைவான தொகையை UPI மூலம் செலுத்தும்போது இந்தக் கட்டணம் வசூலிக்கப்படாது.
- இரயில்வே, தொலைத்தொடர்பு, பெட்ரோலியப் பொருட்கள், காப்பீடு மற்றும் விவசாய இடுபொருட்கள் போன்றவற்றுக்காக வாடிக்கையாளர் ₹2,000-க்கு மேல் UPI மூலம் பணம் செலுத்தினால், அந்தப் பரிவர்த்தனைக்கான கட்டணமாக வணிகரிடமிருந்து ₹5 வசூலிக்கப்படும். இந்தக் கட்டணங்கள் அக்டோபர் 15 முதல் நடைமுறைக்கு வரும் என்று இந்திய தேசியக் கட்டணக் கழகமான (NPCI) அறிவித்துள்ளது.
- பங்குச்சந்தை தொடர்பான UPI பணப்பரிவர்த்தனைகளுக்கு 0.02 சதவீதம் கட்டணமாக வசூலிக்கப்படும். இந்தக் கட்டணத்தின் அதிகபட்ச வரம்பு ₹300 ஆக நிர்ணயிக்கப்பட்டுள்ளது.
- ஒரு தனிநபர் மற்றொரு தனிநபருக்கு UPI மூலம் பணம் செலுத்தும்போது, அதற்காக எந்தவிதக் கட்டணமும் வசூலிக்கப்படாது.
இந்தக் கட்டணத்திற்கு வணிகர் தள்ளுபடி விகிதம் (Merchant Discount Rate – MDR) என்று பெயர். UPI, இணையவழிப் பணப்பரிவர்த்தனை, பற்று அட்டை (Debit Card), கடன் அட்டை (Credit Card) போன்றவற்றைப் பயன்படுத்திப் பணம் செலுத்தும்போது வசூலிக்கப்படும் கட்டணம்தான் MDR. இது அரசு வசூலிக்கும் வரி அல்ல. இந்தப் பணம், அந்தப் பரிவர்த்தனையைச் செய்து முடிக்க உதவும் வங்கிகள், UPI செயலி நிறுவனங்கள் உள்ளிட்ட சம்பந்தப்பட்ட நிறுவனங்களுக்கு இடையே பகிர்ந்து கொள்ளப்படுகிறது. உதாரணமாக, ₹2,000-க்கு MDR 0.4% என்றால், வணிகர் ₹8 கட்டணமாகச் செலுத்த வேண்டும்; மீதமுள்ள ₹992-ஐ அவர் பெறுவார்.
இந்தக் கட்டணத்தை மக்கள் நேரடியாகச் செலுத்த வேண்டியதில்லை என்றும், வணிகர்களிடமிருந்தும் மிகக் குறைந்த அளவிலேயே கட்டணம் வசூலிக்கப்படுவதால் யாருக்கும் பெரிய பாதிப்பு ஏற்படாது என்றும், இந்தக் கட்டணத்தின் மூலம் UPI அமைப்பைப் பராமரிப்பதற்கான செலவுகளை ஈடுகட்ட முடியும் என்றும் மோடி அரசு கூறுகிறது. ஆனால், இதுவரை கட்டணமின்றி நடைபெற்று வந்த UPI பணப்பரிவர்த்தனைகளுக்கு திடீரெனக் கட்டணம் வசூலிக்க வேண்டிய அவசியம் ஏன் ஏற்பட்டது என்ற கேள்விக்கு மோடி அரசு தரப்பிலிருந்து பதில் இல்லை.
அமெரிக்க முதலீட்டாளர்களுக்கே இலாபம்:
இந்தியாவின் சிறு வணிகர்களை வங்கிகளின் கட்டுப்பாட்டுக்குள் கொண்டு வருவதற்கும், அவர்களின் பணப் பரிவர்த்தனைகளை வங்கிகள் வழியாகக் கண்காணித்து நடத்துவதற்கும் UPI ஒரு நல்ல வழியாக இருக்கும் என்று ஏகாதிபத்திய சக்திகள் கருதின. அதற்காகத்தான் பணமதிப்பிழப்பு நடவடிக்கையை மோடி அரசு திட்டமிட்டு கொண்டு வந்தது. அதற்குப் பிறகு இந்திய மற்றும் வெளிநாட்டு UPI செயலிகளுக்கு அனுமதி வழங்கப்பட்டது. இந்த நிறுவனங்களில் பல ஆயிரம் கோடி ரூபாய் அளவுக்கு வெளிநாட்டு முதலீடுகளும் வரத் தொடங்கின. இன்றைக்கு PhonePe, Google Pay, Paytm போன்ற முக்கிய UPI செயலிகளில் அமெரிக்கா உள்ளிட்ட வெளிநாட்டு முதலீட்டாளர்களின் பெரிய அளவிலான முதலீடுகள் உள்ளன. இதனால், இந்த UPI நிறுவனங்களின் உரிமையும் கட்டுப்பாடும் இவர்கள் பிடியில் தான் இருக்கிறது.
UPI பயன்பாடுகளை நாடு முழுவதும் பரவலாக்க வேண்டும் என்பதற்காகவே இதுவரை மோடி அரசு ‘ஜீரோ MDR’ முறையைப் பின்பற்றி வந்தது. இதனால், UPI பணப்பரிவர்த்தனை முறை அறிமுகப்படுத்தப்பட்டு பத்து ஆண்டுகளுக்கு மேலாகியும், இதில் ஈடுபட்டுள்ள செயலி நிறுவனங்களால் இதுவரை பெரிய அளவில் லாபம் ஈட்ட முடியவில்லை. அதே நேரத்தில், UPI-யை இயக்கும் தனியார் செயலி நிறுவனங்கள் MDR கட்டணத்தை வசூலிக்க அனுமதிக்க வேண்டும் என்று நீண்ட காலமாகவே அரசுக்கு அழுத்தம் கொடுத்து வந்தது. அந்தக் கோரிக்கையை ஏற்றுக்கொண்டுதான் தற்போது மோடி அரசு MDR கட்டணங்களை அறிவித்துள்ளது. இனிவரும் காலங்களில் தனிநபர்களுக்கு இடையிலான UPI பணப்பரிவர்த்தனைகளுக்கும் கட்டணம் விதிக்கப்படலாம் என்ற அச்சமும் எழுந்துள்ளது.
இந்தியாவின் டிஜிட்டல் பணப்பரிவர்த்தனைத் துறையில் தனியார் நிறுவனங்களே ஆதிக்கம் செலுத்துகின்றன. குறிப்பாக, இந்த நிறுவனங்களில் அமெரிக்க முதலீடுகள் மிகப்பெரிய அளவில் இருப்பதால், MDR கட்டணங்கள் மூலம் கிடைக்கப்போகும் பெரும் இலாபத்தின் முக்கியப் பயனாளிகள் அமெரிக்க நிதி முதலீட்டாளர்களாகவே இருப்பார்கள் என்பது தெளிவாகிறது. இதன் மூலம் இந்திய மக்களின் அன்றாடப் பணப்பரிவர்த்தனைகள் பெருநிறுவன நிதி மூலதனத்திற்கு வருவாய் ஈட்டித் தரும் வழியாக மாற்றப்பட்டுள்ளது. இதைப் புரிந்துகொள்ள, முதலில் டிஜிட்டல் பணப்பரிவர்த்தனைகள் நடைபெறுவதற்கான அடிப்படைக் கட்டமைப்பு எவ்வாறு செயல்படுகிறது என்பதைப் புரிந்துகொள்வது அவசியம்.
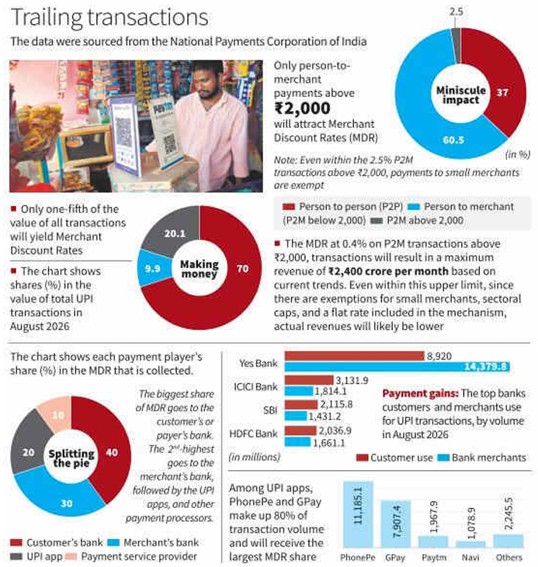
PhonePe, Paytm போன்ற செயலிகள் மூலம் UPI பணப்பரிவர்த்தனை நடைபெறுவதற்கான கட்டமைப்பை மூன்று முக்கிய பகுதிகளாகப் பார்க்கலாம். முதலில், பணம் அனுப்புபவர் மற்றும் பெறுபவரின் வங்கிக் கணக்குகளை நிர்வகிக்கும் வங்கிகள்; அடுத்து, இந்த வங்கிகளுக்கு இடையே பணப்பரிவர்த்தனையைச் செயல்படுத்தும் PhonePe, Paytm போன்ற UPI செயலி நிறுவனங்கள்; இவ்விரண்டையும் இணைத்து, UPI உள்ளிட்ட டிஜிட்டல் பணப்பரிவர்த்தனைகளை நிர்வகிப்பது இந்திய தேசியக் கட்டணக் கழகமான (NPCI). ரிசர்வ் வங்கியின் கட்டுப்பாட்டில் செயல்படும் இந்த அமைப்பின் கீழ், தற்போது அறிவிக்கப்பட்டுள்ள MDR கட்டணங்களில் பெரும்பகுதி தனியார் வங்கிகளுக்கும் PhonePe, Paytm போன்ற தனியார் UPI நிறுவனங்களுக்கும் இடையே பகிரப்படுவதாக தி இந்து நாளிதழ் தெரிவித்துள்ளது.
ஆகஸ்ட் மாதத்தில் மட்டும் UPI செயலிகள் மூலம் ரூ.29.8 இலட்சம் கோடி பணம் பரிவர்த்தனை செய்யப்பட்டுள்ளது. இதில், வாடிக்கையாளர்கள் வணிகர்களுக்கு ₹2,000-க்கும் அதிகமாகச் செலுத்திய தொகை மட்டும் ரூ.5.99 இலட்சம் கோடி. இதற்கு 0.4 சதவீதம் கட்டணம் வசூலிக்கப்பட்டால், மாதத்திற்கு சுமார் ரூ.2,400 கோடியும், ஆண்டுக்கு சுமார் ரூ.28,000 கோடியும் கட்டணமாக வசூலிக்க முடியும். இந்தக் கட்டணத்தில் 40 சதவீதம் வங்கிகளுக்கும், 30 சதவீதம் UPI செயலி நிறுவனங்களுக்கும் பகிரப்படும்.
வங்கிகளைப் பொறுத்தவரை, Yes Bank மற்றும் ICICI Bank ஆகிய இரு வங்கிகளே 79 சதவீத UPI பணப்பரிவர்த்தனைகளைக் கையாளுகின்றன; இவ்விரு வங்கிகளிலும் அந்நிய முதலீட்டாளர்களின் பங்கு பெருமளவில் உள்ளது. அதேபோல், மொத்த UPI பரிவர்த்தனைகளில் 78 சதவீதம் Walmart-க்குச் சொந்தமான PhonePe மற்றும் Google-ன் Google Pay ஆகிய இரு செயலிகள் மூலமே நடைபெறுகின்றன. இந்தச் சூழலில், UPI பரிவர்த்தனைகளுக்கு MDR கட்டணம் விதிப்பதன் மூலம் உருவாகும் பெரும் வருவாயின் கணிசமான பகுதி அமெரிக்கா மற்றும் ஜப்பானைச் சேர்ந்த நிதி முதலீட்டாளர்களின் கைகளுக்குச் செல்லும் என்பது திண்ணம். ஆகவே, இது வெறும் UPI கட்டண மாற்றம் அல்ல; இந்தியாவின் மிகப்பெரிய டிஜிட்டல் பணப்பரிவர்த்தனைச் சந்தையில் உருவாகும் வருவாயை வெளிநாட்டு நிதி மூலதனத்திற்கு வழங்கும் நடவடிக்கையாகவே இதனைப் பார்க்க வேண்டும். இதன் பின்னணியில் அமெரிக்காவின் அழுத்தம் இருப்பதையும் சேர்த்துப் பார்க்கவேண்டியுள்ளது.
அமெரிக்காவின் அழுத்தம்:
இந்த ஆண்டு மார்ச் மாதத்தில் அமெரிக்க வர்த்தக பிரதிநிதி அலுவலகமான USTR வெளியிட்ட அறிக்கை, இந்தியாவின் UPI சந்தையில் அமெரிக்க நிறுவனங்களுக்கு சமமான வாய்ப்பு வழங்க வேண்டும் என்று நேரடியாக அழுத்தம் கொடுத்து. அந்த அறிக்கையில், RuPay கடன் அட்டைகளைப் பயன்படுத்தி UPI மூலம் பணம் செலுத்த முடிகிறது; ஆனால் அமெரிக்க நிறுவனங்களான Visa, Mastercard ஆகியவற்றின் கடன் அட்டைகளைப் பயன்படுத்தி UPI மூலம் பணம் செலுத்த முடியவில்லை என்று சுட்டிக்காட்டி, இரு தரப்புக்கும் “சமமான போட்டி வாய்ப்பு” (level playing field) வழங்க வேண்டும் என்று கூறியிருந்தது. அதாவது, இந்தியாவின் சொந்த RuPay அமைப்புக்கு கிடைக்கும் வாய்ப்பை அமெரிக்க Visa, Mastercard நிறுவனங்களுக்கும் வழங்க வேண்டும் என்பதே அமெரிக்க அரசின் நேரடியான அழுத்தம். இந்தப் பின்னணியில் UPI-க்கு MDR கட்டணம் அறிமுகப்படுத்தப்பட்டிருப்பது, இந்திய டிஜிட்டல் பணப்பரிவர்த்தனைச் சந்தையில் அமெரிக்க நிறுவனங்களுக்கு புதிய வருவாய் வாய்ப்பை உருவாக்கும் வகையில் எடுக்கப்பட்ட முடிவாகவே பார்க்க வேண்டும்.
Visa, Mastercard நிறுவனங்களின் பற்று அட்டைகள் மற்றும் கடன் அட்டைகள் மூலம் செய்யப்படும் பணப்பரிவர்த்தனைகளுக்கு முறையே 0.9 சதவீதம் மற்றும் 2.5 சதவீதம் வரை MDR கட்டணம் வசூலிக்கப்படுகிறது. ஆனால், UPI மூலம் செய்யப்படும் பணப்பரிவர்த்தனைகளுக்கு இதுவரை MDR கட்டணம் வசூலிக்கப்படவில்லை. அதுமட்டுமல்லாமல், இந்தியாவின் உள்நாட்டு கடன் அட்டையான RuPay-யை UPI-யுடன் இணைத்து, அதற்கும் ‘ஜீரோ MDR’ முறையில் பணப்பரிவர்த்தனை செய்ய அனுமதிக்கப்பட்டுள்ளது. இதன் விளைவாக Visa, Mastercard அட்டைகளின் பயன்பாடு பெருமளவில் குறைந்துள்ளது. இந்தப் பின்னணியில்தான், இந்தியாவின் UPI சந்தையில் தங்களது நிறுவனங்களுக்கும் RuPay-க்கு வழங்கப்படுவதைப் போன்ற வாய்ப்பை ஏற்படுத்தித் தர வேண்டும் என்று USTR மூலம் அமெரிக்க அரசு மோடி அரசுக்கு தொடர்ந்து அழுத்தம் கொடுத்து வருகிறது
USTR கேட்டபடி Visa, Mastercard அட்டைகளை UPI-யுடன் இணைக்காமல், அமெரிக்க அழுத்தத்திற்கு அடிபணியவில்லை என்று மோடி அரசு கூறுகிறது. ஆனால், Visa, Mastercard நிறுவனங்களுக்கு நேரடியாக அந்த வாய்ப்பை வழங்குவதற்குப் பதிலாக, UPI பரிவர்த்தனைகளுக்கே MDR கட்டணம் விதித்து அவற்றுடன் போட்டியிடும் நிலையை உருவாக்குவதன் மூலம் அமெரிக்க நிதி நிறுவனங்களின் நலனுக்கு தனது விசுவாசத்தைக் காட்டியுள்ளது. இதற்காகவே அமெரிக்க அழுத்தத்தின் கீழ் சமீபத்திய நாடாளுமன்றக் கூட்டத்தொடரில் தேவையான சட்டத்திருத்தம் நிறைவேற்றப்பட்டு, அதன் தொடர்ச்சியாக தற்போதைய MDR கட்டண அறிவிப்புகள் வெளியிடப்பட்டுள்ளன.
USTR கேட்பது, இந்திய நிறுவனங்களுக்கு வழங்கப்படும் சலுகைகளைப் போலவே அமெரிக்க நிறுவனங்களுக்கும் சமமான வாய்ப்பு வழங்க வேண்டும் என்பதுதான். அந்த வகையில், UPI-க்கு MDR கட்டணம் விதிப்பது Visa, Mastercard போன்ற அமெரிக்க நிறுவனங்களுக்கு சமமான போட்டி வாய்ப்பை உருவாக்கும் முதல் படியாகவே தெரிகிறது. எதிர்காலத்தில் UPI MDR கட்டணங்கள் Visa, Mastercard கட்டணங்களுக்கு இணையாக உயர்த்தப்படுவதுடன், அவற்றின் கடன் அட்டைகளும் UPI-யுடன் இணைக்கப்படலாம்.
மோடி அரசின் இந்த நடவடிக்கையை இந்தியா–அமெரிக்க வர்த்தக ஒப்பந்தப் பேச்சுவார்த்தைகளின் பின்னணியில்தான் பார்க்க வேண்டும். அமெரிக்க அழுத்தத்தால் Google, Facebook போன்ற நிறுவனங்களுக்கான 6 சதவீத ‘Google வரி’ இரத்து செய்யப்பட்டதோடு, தரவு மையங்களுக்கான வரியும் முற்றிலும் நீக்குவதாக அறிவித்தது. இப்போது UPI கட்டணமும் அறிமுகப்படுத்தப்பட்டுள்ளது. இதன் மூலம் அமெரிக்க நிதி முதலீட்டாளர்களுக்கு பெரும் வருவாய் வாய்ப்பையும், Visa, Mastercard போன்ற அமெரிக்க நிறுவனங்களுக்கு இந்தியச் சந்தையில் புதிய வாய்ப்பையும் அரசு உருவாக்கியுள்ளது.
மொத்தத்தில், இந்த நடவடிக்கையை இந்தியா–அமெரிக்க வர்த்தகப் பேச்சுவார்த்தைகளின் பின்னணியில்தான் பார்க்க வேண்டும். அமெரிக்க அழுத்தத்தின் காரணமாக Google, Facebook போன்ற நிறுவனங்களுக்கான 6 சதவீத வரி இரத்து செய்யப்பட்டதும், இந்தியாவில் அமைக்கப்படும் தரவு மையங்களுக்கான வரியை முற்றிலும் நீக்குவதாக பட்ஜெட்டில் அறிவித்ததும், இப்போது UPI பரிவர்த்தனைகளுக்கு கட்டணம் விதிக்கப்பட்டதும் ஒன்றோடொன்று தொடர்புடைய நடவடிக்கைகளே. இதன் மூலம் இந்தியத் தனியார் வங்கிகள் மற்றும் UPI நிறுவனங்களில் முதலீடு செய்துள்ள அமெரிக்க நிதி முதலீட்டாளர்களுக்கு பெரும் வருவாய் வாய்ப்பை உருவாக்குவதோடு, Visa, Mastercard போன்ற அமெரிக்க மின்னணு பணப்பரிவர்த்தனை நிறுவனங்களுக்கும் இந்தியச் சந்தையில் போட்டியிடும் வாய்ப்பை உருவாக்கியுள்ளது. சுருங்கக் கூறின், ஒரே கல்லில் இரண்டு மாங்கய்களை அடித்து அமெரிக்க எஜமானர்களுக்கு தனது விசிவாசத்தைக் காட்டியிருக்கிறது மோடி கும்பல்.
- மாணிக்கம்
https://www.bbc.com/tamil/watch/cr89j581p4vyo
https://theprint.in/economy/indias-upi-needs-reform-not-us-pressure/3021396/


